Knjigovodstvo za e-commerce pomaže vlasnicima internet prodavnica da razumeju koliko zaista zarađuju, jer veliki promet ne znači nužno i veliki profit.
Online prodaja može da ima milionski promet, a da nakon nabavke robe, marketinga, dostave i drugih troškova ostane znatno manji iznos. Ako troškovi rastu brže od prihoda, veća prodaja ne mora da donese i bolji poslovni rezultat.
Vlasnici e-commerce biznisa treba da prate mnogo više parametara od broja porudžbina i ukupne vrednosti prodaje.
Potrebno je razumeti razliku između prometa, prihoda, marže, dobiti i novčanog toka, kao i način na koji troškovi utiču na profitabilnost internet prodavnice.
Promet vs. Profit – Koja je razlika?
Promet i profit se često koriste kao sinonimi, a njihovo značenje je potpuno drugačije i od ključnog značaja za razumevanje online poslovanja.
Promet pokazuje vrednost prodaje koju je internet prodavnica ostvarila u određenom periodu, na primer, ukupna prodaja u prvom kvartalu.
Profit pokazuje koliko kompaniji ostaje nakon što se od prihoda oduzmu troškovi koji se uzimaju u obzir u obračunu. Veliki promet ne znači nužno i veliku zaradu, jer troškovi nabavke, proizvodnje, marketinga i poreske obaveze mogu da uzmu veliki deo preostalog novca.
Da biste pravilno razumeli finansijske rezultate, važno je da razlikujete i nekoliko povezanih pojmova:
- Prihod je iznos koji se priznaje u poslovnim knjigama u skladu sa računovodstvenim pravilima.
- Bruto dobit (marža) predstavlja razliku između prihoda od prodaje i nabavne vrednosti prodate robe, dok bruto marža pokazuje koliki deo prihoda čini ta razlika.
- Neto dobit je rezultat nakon svih relevantnih prihoda, rashoda i poreza koji ulaze u obračun.
Zašto veliki promet ne znači da e-commerce biznis dobro zarađuje?
Prilikom analize prometa važno je da proverite i da li posmatrate vrednost svih porudžbina i ostvarene prodaje, kao i da li su iznosi iskazani sa PDV-om ili bez njega. U suprotnom, možete steći pogrešnu sliku o tome koliko vaša internet prodavnica zaista zarađuje.
Pretpostavimo da je online prodavnica u jednom mesecu ostvarila realizovanu prodaju u vrednosti od 1.000.000 RSD, bez PDV-a.
Nabavna vrednost prodate robe iznosi 500.000 RSD, dok marketing, dostava, naknade za plaćanje i drugi navedeni troškovi iznose ukupno 350.000 RSD.
| Stavka | Iznos |
| Vrednost realizovane prodaje | 1.000.000 RSD |
| Nabavna vrednost prodate robe | −500.000 RSD |
| Marketing, dostava, naknade i ostali navedeni troškovi u određenom periodu | −350.000 RSD |
| Preostali iznos | 150.000 RSD |
Preostali iznos od 150.000 RSD nije automatski neto dobit firme. To je iznos koji ostaje nakon oduzimanja navedenih troškova, pre eventualnih drugih rashoda, poreza i potrebnih računovodstvenih korekcija.
Primer je pojednostavljen i služi za ilustraciju razlike između prodaje i zarade. Stvarni obračun zavisi od evidentiranih prihoda i rashoda, poreskog statusa firme i načina na koji se pojedine stavke računovodstveno tretiraju.
Kod obveznika PDV-a, obračunavanje PDV-a na prodaju i pravo na odbitak prethodnog poreza utiču na poreske evidencije i obaveze, pa iznose treba upoređivati na odgovarajućoj osnovi.
Za više informacija, pogledajte zvanični vodič Poreske uprave o PDV-u, ili se konsultujte sa knjigovođom.
Koji troškovi najviše umanjuju profit online prodavnice?
Da biste utvrdili koliko vam internet prodavnica zaista donosi, potrebno je da pratite troškove koji nastaju od nabavke robe do trenutka kada kupac preuzme porudžbinu i izvrši plaćanje.
Pored direktnih troškova prodaje, važni su i rashodi koji omogućavaju svakodnevno poslovanje.
Ukoliko razmišljate o pokretanju online prodavnice, obavezno prvo proverite kako da poslujete u skladu sa zakonom.
Nabavna cena robe i troškovi zaliha
Nabavka robe može biti i najveći deo troškova internet prodavnice, ali vrednost robe koju ste nabavili nije nužno jednaka trošku robe prodate u istom mesecu.
Ako kupite 200 komada proizvoda, a tokom meseca prodate 80, preostalih 120 komada čini deo zaliha.
Njihov tretman zavisi od primenljivih računovodstvenih pravila i okolnosti poslovanja, pa zbog toga nije dovoljno da saberete sve račune dobavljača i taj iznos automatski oduzmete od prodaje kao trošak prodate robe.
Zastarele zalihe i roba koja dugo stoji u skladištu vezuje novac koji biste mogli da koristite za druge potrebe, a u određenim okolnostima može biti potrebno i preispitivanje njene vrednosti.
Marketing, provizije i naplata
Troškovi Google i Meta oglasa, provizije marketplace platformi i naknade za obradu plaćanja direktno utiču na ekonomiku prodaje.
Na primer, kampanja može da dovede veliki broj kupaca, ali ako je za ostvarivanje njihovih porudžbina potrebno izdvojiti previše novca za oglašavanje, zarada može biti mala.
Ukupan prihod od marketinške kampanje treba posmatrati zajedno sa troškovima oglašavanja i promocije.
Dostava, povraćaj robe i neuspešne isporuke
Troškovi kurirskih usluga ne završavaju se uvek prvom isporukom. Kada kupac ne preuzme paket, otkaže porudžbinu ili vrati proizvod, nastaju dodatni troškovi transporta, obrade i ponovnog skladištenja.
Važno je razlikovati refundaciju kupcu od troška riversne logistike.
Refundacija utiče na evidentiranu prodaju i novčane tokove, dok se troškovi dostave i eventualno umanjenje vrednosti vraćene robe posmatraju zasebno, u skladu sa njihovim računovodstvenim tretmanom.
Fiksni troškovi i troškovi poslovanja
Pored troškova koji nastaju sa svakom porudžbinom, internet prodavnica ima i rashode koji nisu direktno vezani za pojedinačnu prodaju.
To mogu biti zakup prostora, zarade zaposlenih, skladištenje, održavanje veb stranice, softver i knjigovodstvene usluge.
Fiksni troškovi se u kratkom roku ne menjaju nužno sa brojem porudžbina, dok promenljivi troškovi uglavnom rastu ili opadaju sa obimom poslovanja. Kada promet raste, proverite da li dodatna prodaja dovoljno doprinosi pokriću fiksnih troškova.
Kako izračunati stvarnu profitabilnost e-commerce poslovanja?
Da biste procenili profitabilnost internet prodavnice, potrebno je da analizirate rezultate za isti period i obuhvatite relevantne prihode i troškove.
Mesečni pregled može da pokaže koji proizvodi i prodajni kanali doprinose poslovanju, a gde nastaju troškovi koji umanjuju zaradu.
Za početak prikupite sledeće podatke:
- Realizovanu prodaju, popuste i povraćaje.
- Nabavnu vrednost prodate robe.
- Direktne troškove prodaje i isporuke.
- Troškove oglašavanja i provizije prodajnih kanala.
- Fiksne troškove i ostale rashode.
- Poreske obaveze i PDV podatke, kada su primenljivi.
Kako izgleda obračun na primeru jednog proizvoda?
Pretpostavimo da prodajete proizvod po ceni od 3.000 RSD, bez PDV-a. Nabavna vrednost proizvoda iznosi 1.200 RSD, oglašavanje koje pripisujete prodaji košta 400 RSD, dostava koju snosi prodavnica 200 RSD, a naknada za plaćanje 60 RSD.
| Stavka | Iznos |
| Prodajna cena bez PDV-a | 3.000 RSD |
| Nabavna vrednost proizvoda | −1.200 RSD |
| Trošak oglašavanja | −400 RSD |
| Trošak dostave | −200 RSD |
| Naknada za plaćanje | −60 RSD |
| Preostalo nakon navedenih direktnih troškova | 1.140 RSD |
U ovom primeru nakon navedenih troškova ostaje 1.140 RSD po prodatom proizvodu. Taj iznos nije neto dobit firme jer još nisu obuhvaćeni svi mogući troškovi, poput zarada, zakupa, softvera i drugih rashoda.
Ovakav obračun može da vam pomogne da uporedite proizvode i procenite koliko svaki od njih doprinosi pokriću ostalih troškova, međutim, to je samo interni pokazatelj profitabilnosti proizvoda, a ne zamena za računovodstveni obračun rezultata firme.
Koje pokazatelje pratiti svakog meseca?
Da biste procenili profitabilnost e-commerce poslovanja, svakog meseca pratite bruto maržu, koja pokazuje koliko prihoda ostaje nakon pokrića troška prodate robe, i doprinosnu maržu, koja uzima u obzir i direktne troškove prodaje.
Važno je pratiti i trošak akvizicije kupca, odnosno koliko vas u proseku košta privlačenje novog kupca, kao i prosečnu vrednost porudžbine i stopu povraćaja robe.
Analizirajte i profitabilnost pojedinačnih proizvoda i prodajnih kanala kako biste utvrdili koji donose najveću zaradu, a koji stvaraju troškove koji umanjuju ukupni rezultat. Ove pokazatelje posmatrajte zajedno, jer nijedan od njih samostalno ne daje potpunu sliku poslovanja.
Koje knjigovodstvene evidencije su važne za internet prodavnicu?
Pouzdana analiza profitabilnosti zahteva povezivanje podataka o prodaji, nabavci i zalihama, troškovima marketinga, provizijama, kurirskim uslugama, naplati i refundacijama.
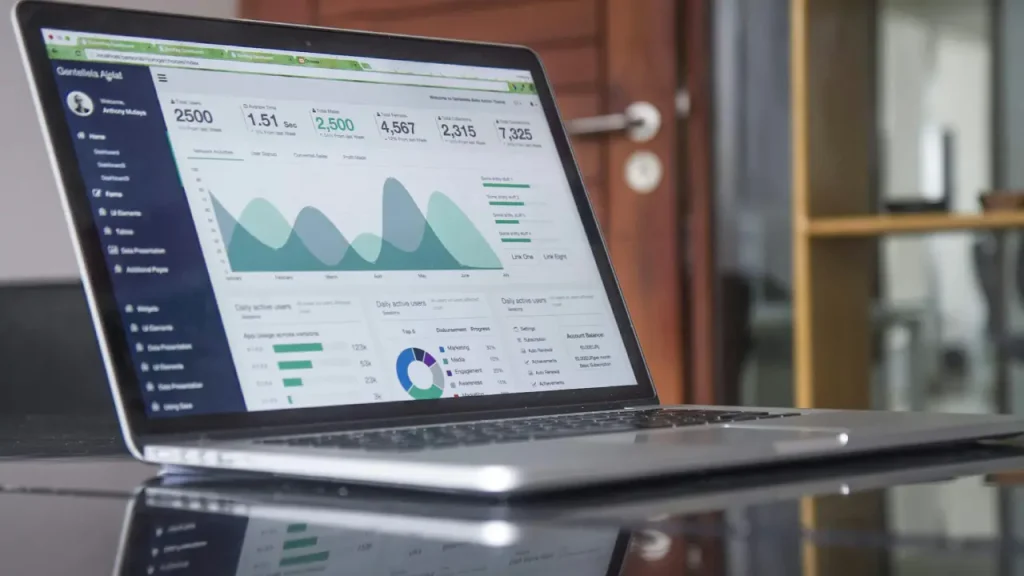
Izveštaji prodajne platforme nisu dovoljni sami po sebi, jer prikazana vrednost prodaje ne mora da odgovara iznosu uplaćenom na bankovni račun. Trebalo bi da uskladite porudžbine sa realizovanom prodajom, naplatama, povratima i pratećom dokumentacijom.
U skladu sa Zakonom o računovodstvu, poslovne knjige služe za evidentiranje promena na imovini, obavezama, kapitalu, prihodima i rashodima.
Način priznavanja i vrednovanja pojedinih stavki zavisi od primenljivih računovodstvenih pravila. Zakon o računovodstvu može poslužiti kao polazna tačka za proveru tih obaveza, ali je uvek najsigurnija opcija savetovanje sa računovođom.
Šta treba proveriti u vezi sa PDV-om i fiskalizacijom?
Poreske obaveze internet prodavnice zavise od njenog statusa, vrste transakcija i drugih okolnosti poslovanja, pa ne treba pretpostaviti da isti model evidencije i iste obaveze važe za sve prodavce.
Za PDV koristite aktuelne informacije Poreske uprave i proverite kako se pravila primenjuju na konkretno poslovanje. Kada je reč o fiskalizaciji, važno je utvrditi koje obaveze postoje za konkretan oblik prodaje i status obveznika.
Kako knjigovođa pomaže vlasniku e-commerce biznisa da donosi bolje odluke?
Knjigovodstvo za e-commerce nije važno samo zbog uredne dokumentacije i ispunjavanja zakonskih obaveza. Pravilno evidentirani podaci predstavljaju osnovu za razumevanje poslovnih rezultata i planiranje narednih koraka.
Knjigovođa može da pomogne u evidentiranju poslovnih promena, praćenju rashoda, pripremi finansijskih izveštaja i kontroli poreskih obaveza. Vlasniku internet prodavnice to omogućava da dobije pouzdaniju sliku poslovanja i lakše uoči razlike između prihoda, rashoda i raspoloživog novca.
Knjigovođi uvek obezbedite relevantne podatke o prodaji, oglašavanju i drugim troškovima. Pre početka saradnje korisno je da objasnite kako funkcioniše vaša prodavnica, preko kojih kanala prodajete i koje poslovne odluke želite da donosite na osnovu finansijskih podataka.
Goldman agencija na svom sajtu navodi usluge knjiženja dokumentacije, mesečnog finansijskog izveštavanja, pripreme finansijskih izveštaja i poreskog savetovanja.
U zavisnosti od potreba vašeg poslovanja, možete se informisati o dostupnim računovodstvenim uslugama i knjigovodstvenim uslugama.
Kako da proverite da li vaša internet prodavnica zaista ostvaruje profit?
Na kraju svakog meseca odvojite vreme za pregled finansijskih rezultata.
Nije dovoljno da proverite samo ukupan promet ili stanje na bankovnom računu. Potrebno je da utvrdite koliko je prodaja zaista realizovano, koji su troškovi nastali i koliko novca je naplaćeno.
Za početak, prođite kroz sledeću kontrolnu listu:
- Da li su prodaja, popusti, otkazivanja i povraćaji pravilno evidentirani?
- Da li su troškovi oglašavanja, naplate i isporuke uključeni u analizu?
- Da li su zalihe i nabavna vrednost prodate robe pravilno obračunate?
- Da li su poslovni rezultat i stanje novca analizirani odvojeno?
- Da li postoje proizvodi ili prodajni kanali čija prodaja ne pokriva pripadajuće troškove?
- Da li su evidentirane obaveze prema dobavljačima i druge dospele obaveze?
- Da li su poreske obaveze i relevantne računovodstvene stavke proverene?
Ako na neka pitanja nemate pouzdan odgovor, to je znak da treba da unapredite način na koji prikupljate i povezujete finansijske podatke.
Uredne knjigovodstvene evidencije i redovna analiza rezultata pomažu da odluke o nabavci, oglašavanju i razvoju prodavnice zasnivate na podacima, a ne samo na prometu.
Ako želite da razgovarate o tome koje su knjigovodstvene i računovodstvene usluge odgovaraju vašem poslovanju, možete zakazati besplatne konsultacije sa Goldman agencijom.